Práctica 2 · Contabilidad base
| Ficha de la práctica | |
|---|---|
| Tiempo | 30 min |
| Personajes | usted, como administrador del sistema |
| Objetivo | inicializar la empresa con su plan de cuentas, impuestos, diarios y plazos, y saber leer lo que el asistente le dejó |
| Prerrequisitos | práctica 1 terminada; la empresa tiene sus datos legales |
Paso 1 · Ver el asistente de arranque
Quién: usted · Tiempo: 2 min · Tipo: consultar
- Entre por Contabilidad → Configuración → Iniciar Empresa (Guiado).
- Verá seis pasos y el avance en 0 de 6: la empresa todavía no tiene nada.
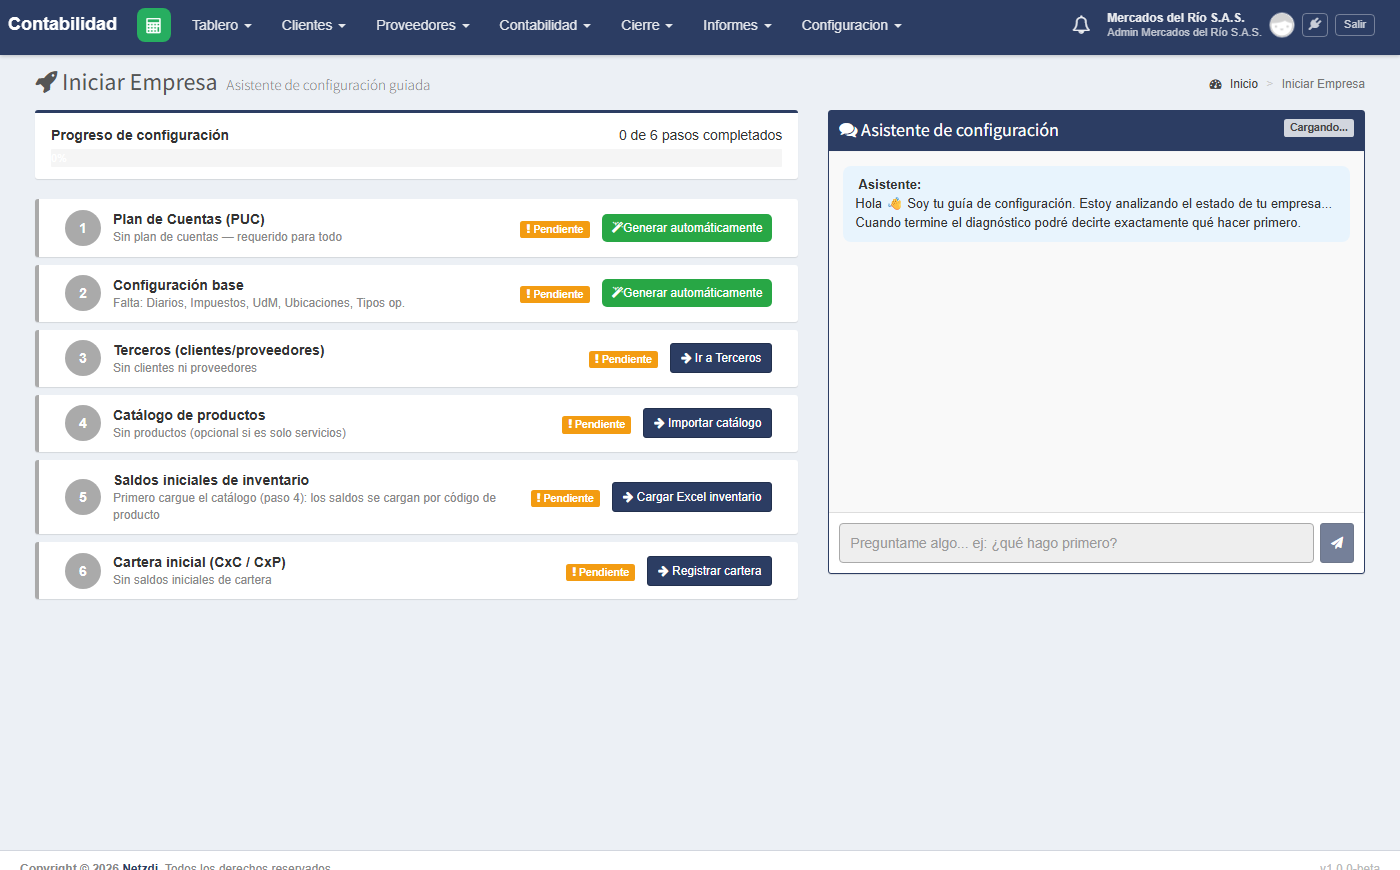 El asistente con la empresa vacía
Paso 2 · Inicializar la empresa
Quién: usted · Tiempo: 5 min
Tarea: crear de un golpe el plan de cuentas, los impuestos, los diarios, los consecutivos y la bodega
- Entre por Contabilidad → Configuración → Inicializar Empresa (Avanzado).
- Escoja el tipo de negocio y pulse Inicializar Empresa Ahora.
- El sistema pide confirmar: es lo único de este paso que no se puede deshacer. Confirme con Sí, inicializar.
- Espere a que el aviso diga ¡Completado!; el registro de ejecución cuenta los cinco pasos.
| Campo | Valor |
|---|---|
| Tipo de negocio | Genérico (Comercio / Servicios) |
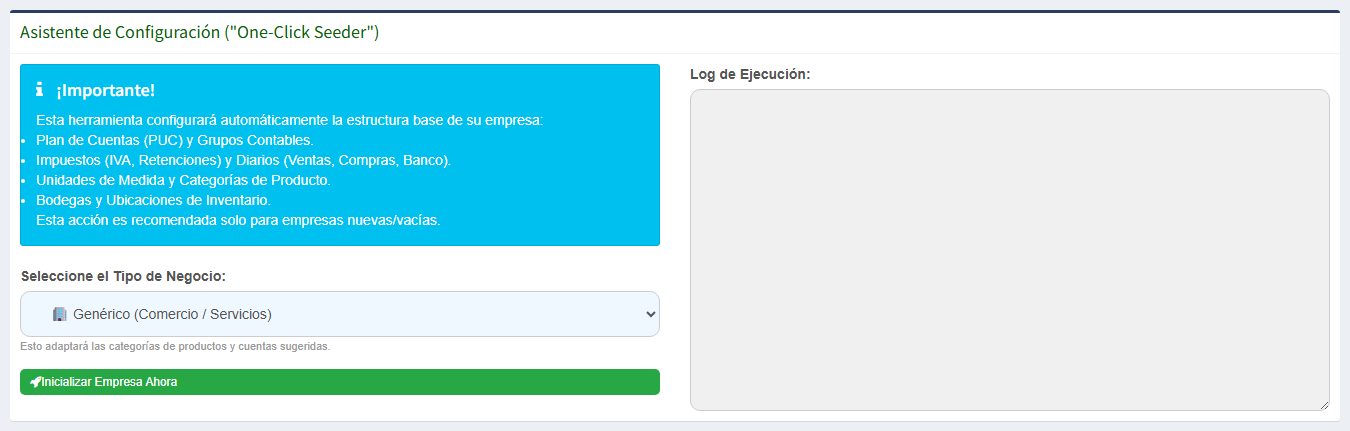 Escoger el tipo de negocio
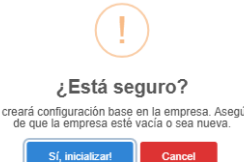 La confirmación
 El aviso al terminar
use este asistente solo en una empresa nueva. Borra y recrea el plan de cuentas, los impuestos, los diarios y las bodegas; si la empresa ya tiene asientos, movimientos de inventario o ventas en el punto de venta, se niega. Para reparar piezas sueltas de una empresa con vida existe la Configuración Rápida, que solo agrega.
el consecutivo con resolución de la DIAN que usted registró en la práctica 1 se conserva. Los demás consecutivos se recrean.
Paso 3 · Ver lo que el asistente marcó
Quién: usted · Tiempo: 2 min · Tipo: consultar
- Vuelva a Iniciar Empresa (Guiado). Ahora debe decir 3 de 6 pasos y mostrar «2540 cuentas cargadas».
- Los pasos 1 y 2 salen en verde; el 4 también, porque el asistente deja unos pocos productos de ejemplo.
- Los pasos de terceros, saldos de inventario y cartera inicial siguen pendientes: son de las prácticas 5 y 6.
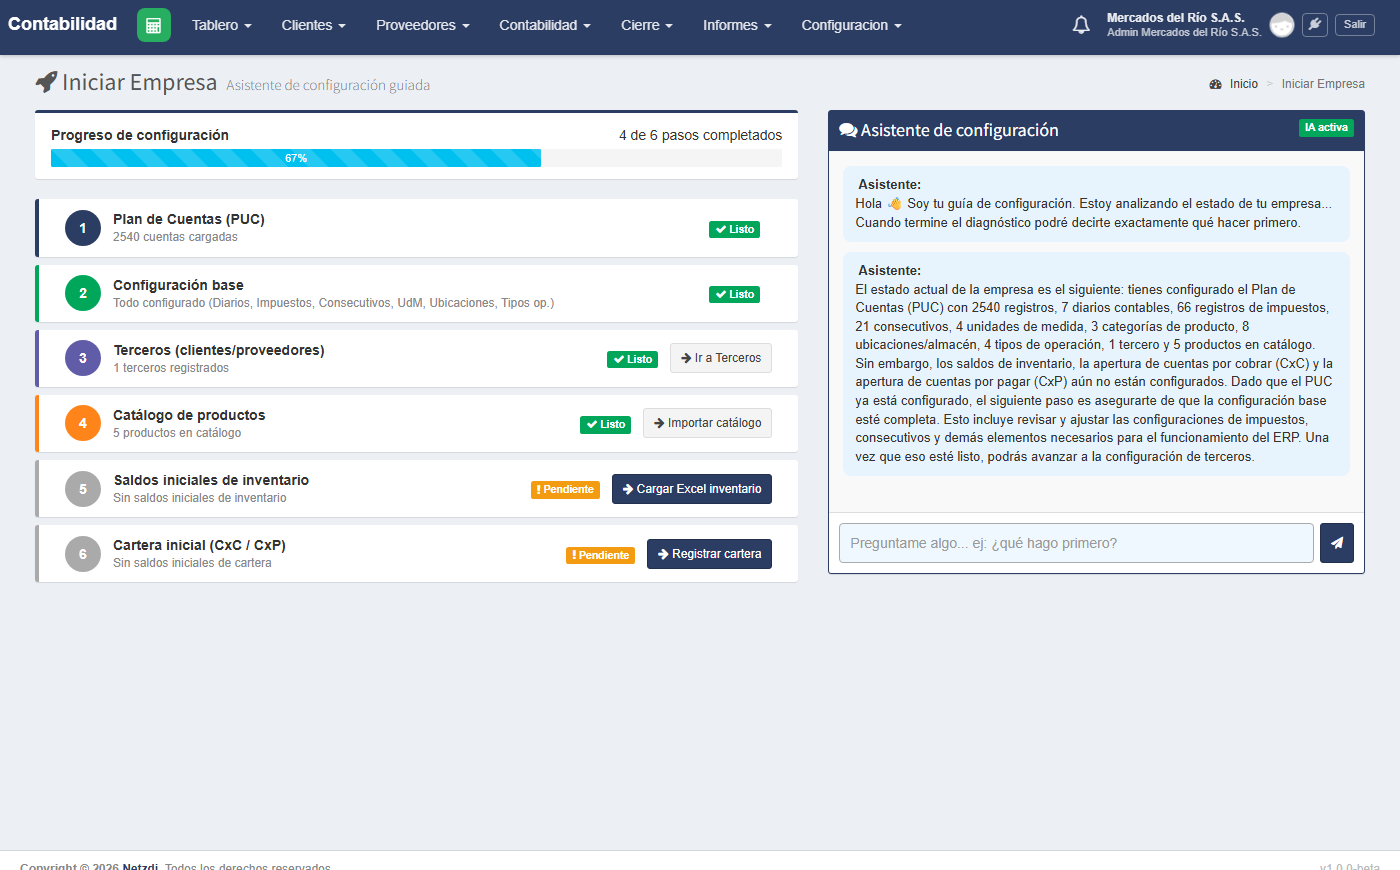 El asistente con la configuración hecha
entre los productos de ejemplo hay uno llamado «Gasto por Clasificar (XML DIAN)». Es el que el sistema usa cuando lee una factura de proveedor y no sabe en qué cuenta contabilizar una línea: no lo archive ni lo borre. Los otros cuatro (consultoría, licencia, portátil y resma) sí puede archivarlos en la práctica 5.
Paso 4 · Revisar el plan de cuentas
Quién: usted · Tiempo: 5 min · Tipo: consultar
- Entre por Contabilidad → Configuración → Plan de cuentas.
- Busque, uno por uno, estos códigos y confirme que existen:
| Código | Nombre | Para qué lo usará |
|---|---|---|
| 130505 | Nacionales (clientes) | lo que le deben los clientes |
| 220501 | Nacionales (proveedores) | lo que usted debe a proveedores |
| 236515 | Honorarios | la retención en la fuente por honorarios |
| 413595 | Venta de otros productos | el ingreso por ventas |
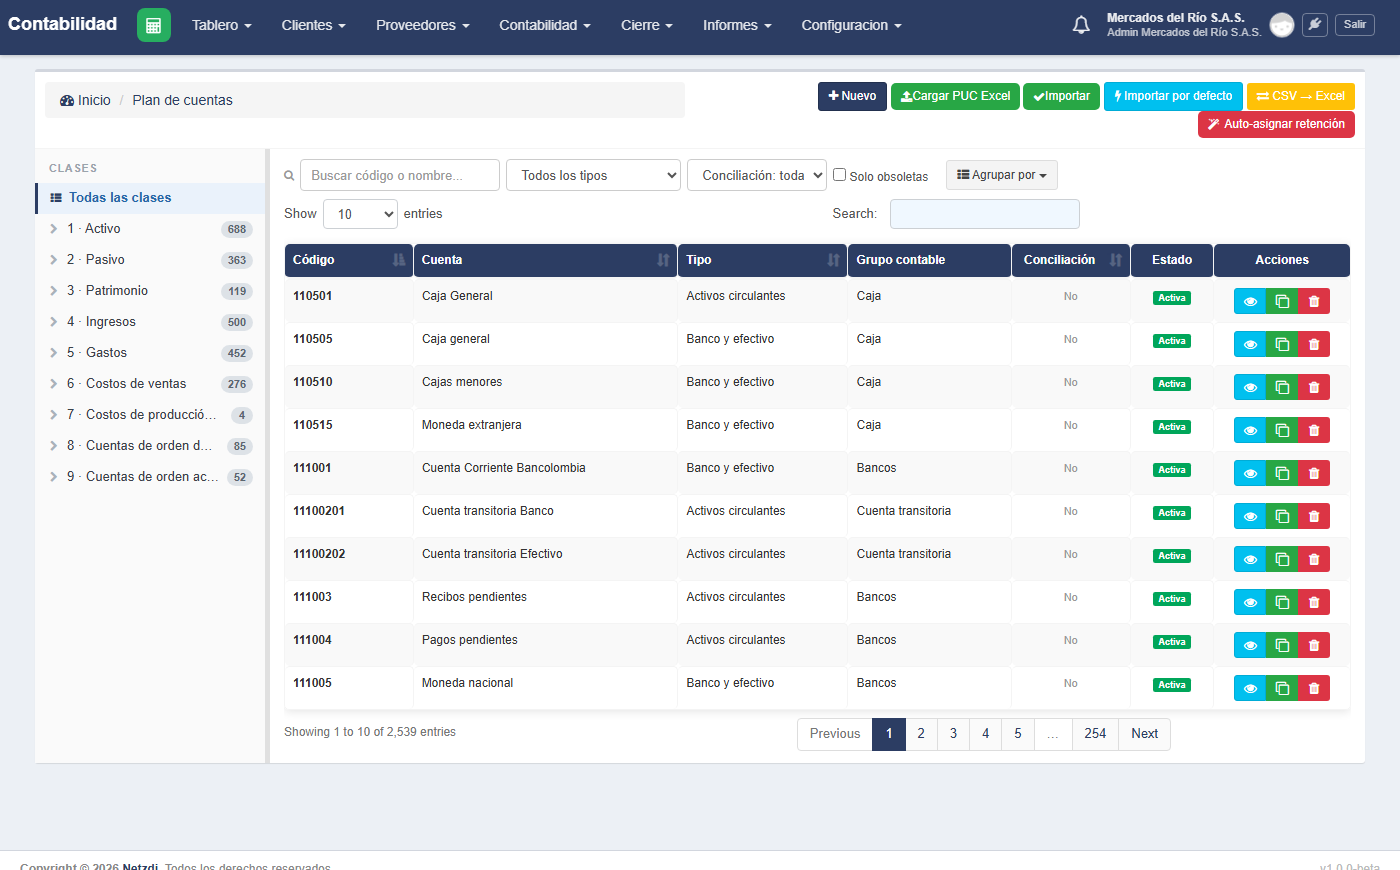 El plan de cuentas
el plan es el PUC de Colombia: 2.540 cuentas en total. Las subcuentas de la 2365 (retenciones por pagar) ya vienen abiertas, una por concepto: no hace falta abrirlas.
Paso 5 · Revisar los impuestos y a dónde va cada retención
Quién: usted · Tiempo: 6 min · Tipo: consultar
- Entre por Contabilidad → Configuración → Impuestos.
- Busque el IVA al 19 %: hay uno de compras y uno de ventas.
- Busque «11% RteFte Hon PJ», la retención por honorarios a una persona jurídica. Ábrala y mire dos cosas: el concepto de retención y la cuenta a la que acredita.
| Impuesto | Concepto | Cuenta |
|---|---|---|
| 11% RteFte Hon PJ (compras) | Honorarios y comisiones | 236515 Honorarios |
| 10% RteFte Com PN (compras) | Honorarios y comisiones | 236520 Comisiones |
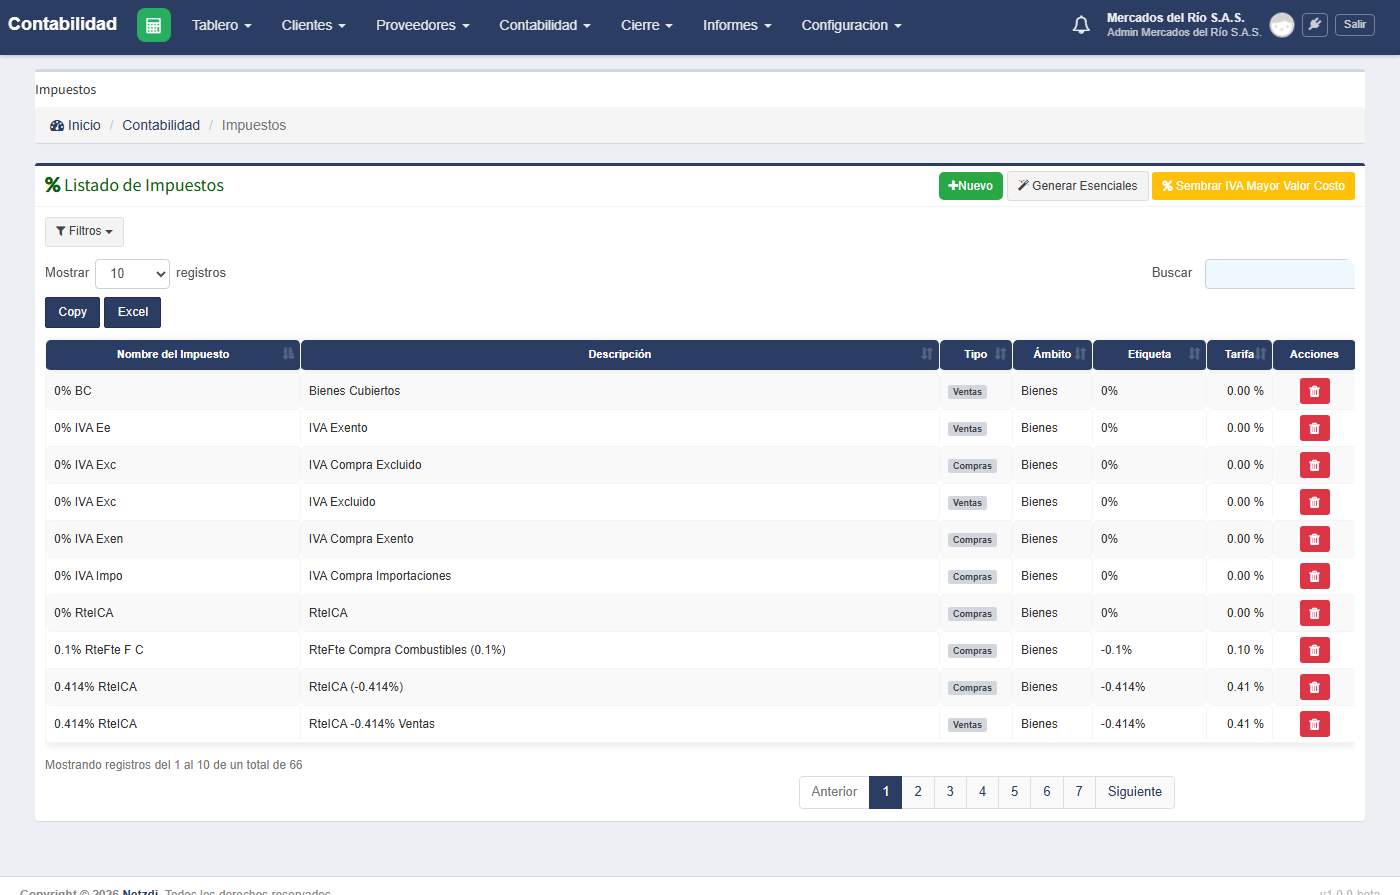 Los impuestos
cada retención tiene su concepto y su subcuenta propia, así el auxiliar de la 2365 se lee por concepto y la declaración de retención sale renglón por renglón sin rehacerla.
unas pocas retenciones —por ejemplo «3.5% RteFte Hon IT»— nacen sin concepto y en la 236500 genérica. Son las que un contador debe decidir; el sistema no las adivina. En este laboratorio no las usaremos.
Paso 6 · Revisar los diarios
Quién: usted · Tiempo: 3 min · Tipo: consultar
- Entre por Contabilidad → Configuración → Diarios.
- Confirme que hay siete: facturas de cliente (INV), facturas de proveedor (BILL), banco (BNK1), efectivo (CSH1), operaciones varias (MISC), apertura de saldos (APER) y valoración de inventario (VAL).
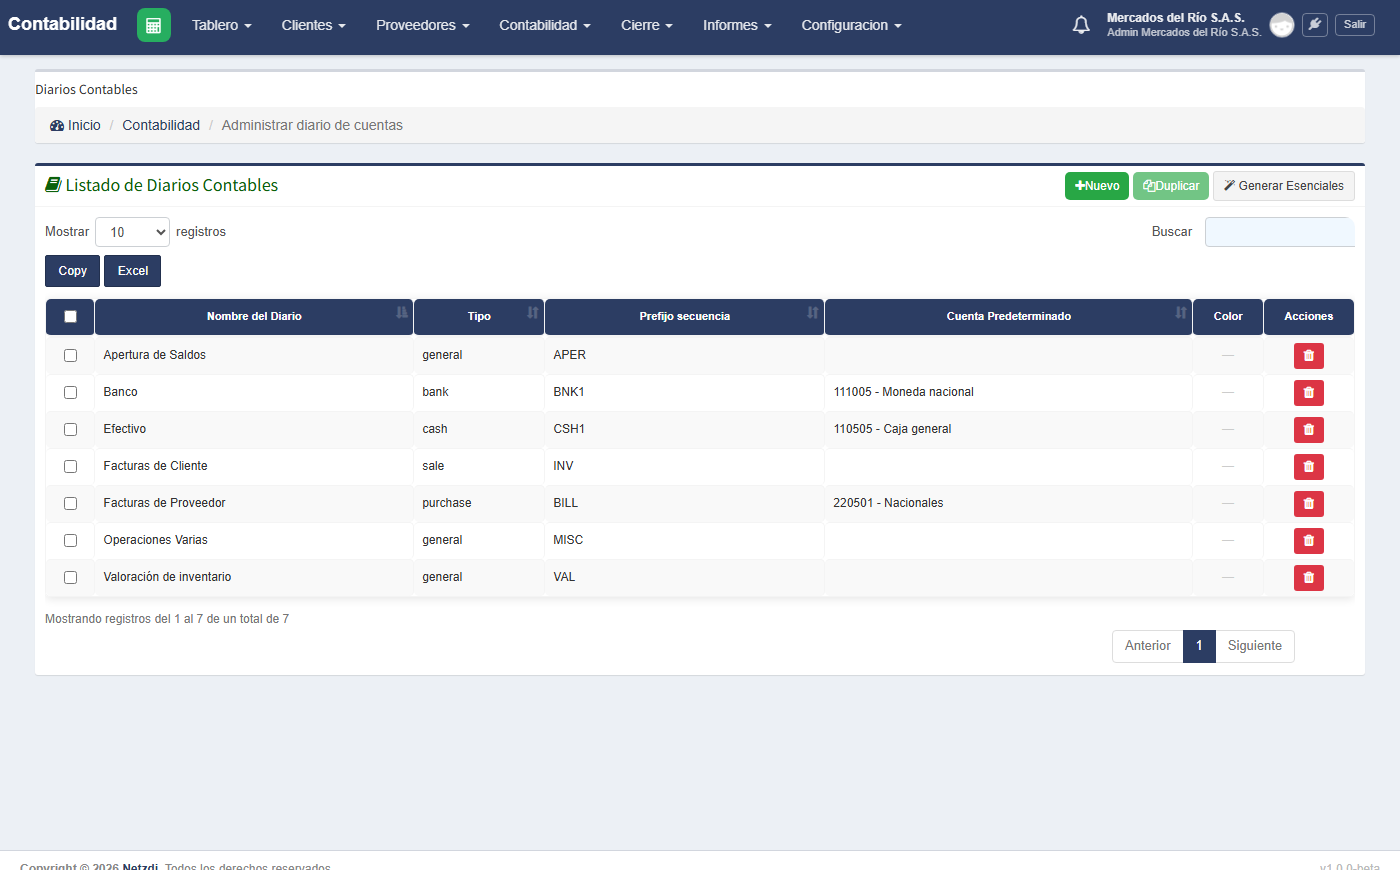 Los diarios
cada diario lleva su propio consecutivo y el de sus pagos (INV e INVP, BILL y BILLP…). Los diarios de nómina y de las cajas de las tiendas se crean en las prácticas siguientes.
en Valoración de inventario caen solos los asientos que el sistema escribe al mover mercancía: el costo de cada venta, la producción de la panadería. Van aparte porque el diario de ventas numera con la resolución de la DIAN, y un número DIAN no se gasta en un asiento interno.
Paso 7 · Revisar los plazos de pago
Quién: usted · Tiempo: 2 min · Tipo: consultar
- Entre por Contabilidad → Configuración → Términos de pago.
- Confirme que hay cuatro: Pago inmediato, 15 días, 30 días y 45 días.
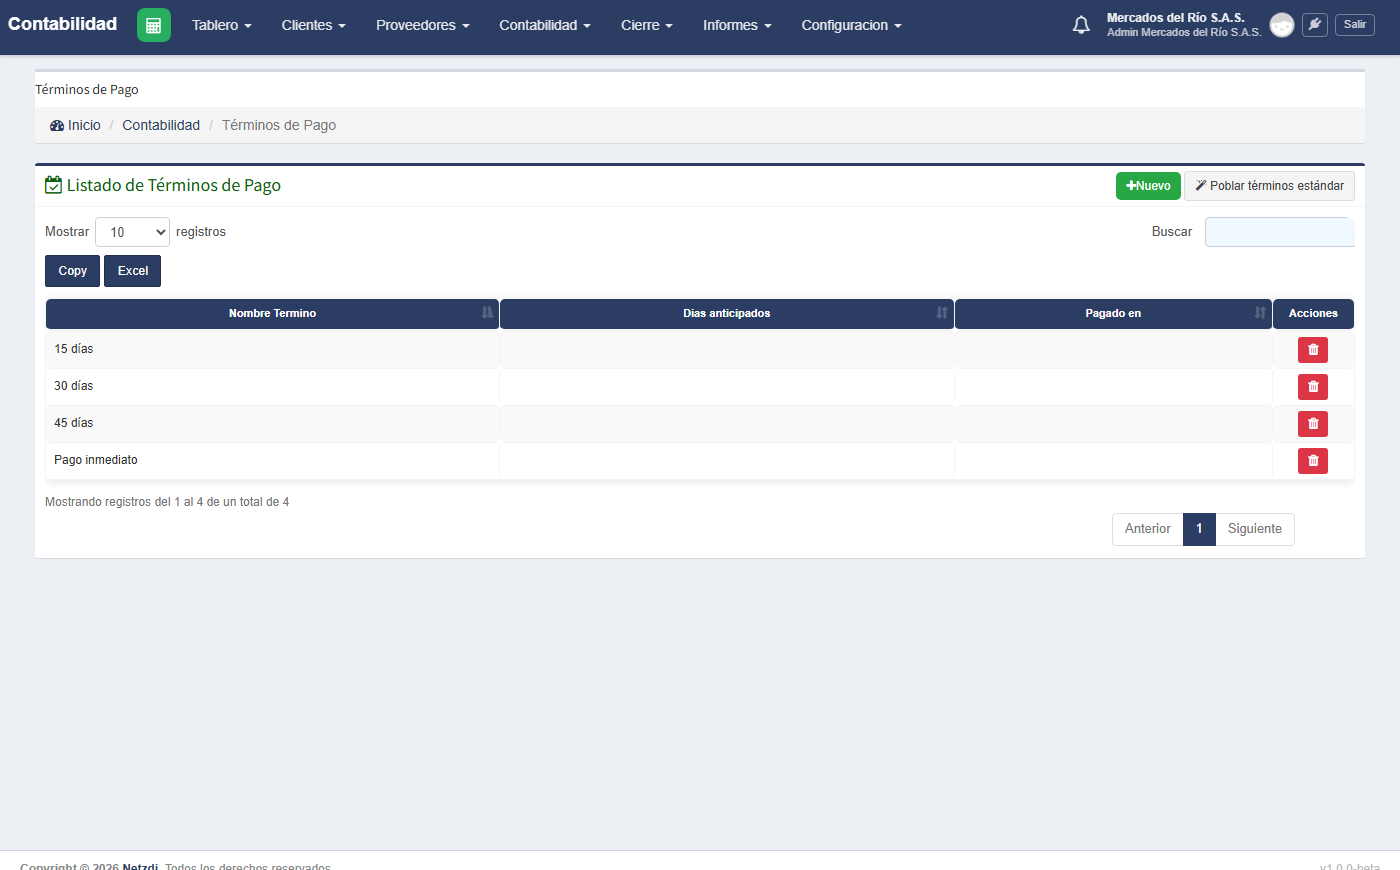 Los plazos de pago
sin un plazo, una factura no puede calcular su fecha de vencimiento. Cada documento que usted cree desde ahora escogerá uno de estos.
Paso 8 · Ver las cuentas predeterminadas
Quién: usted · Tiempo: 3 min · Tipo: consultar
- Entre por Contabilidad → Configuración → Cuentas Predeterminadas.
- Verá una sola fila: es la que le dice al sistema qué cuenta usar cuando un documento no la trae (la de anticipos, la del ajuste al peso…).
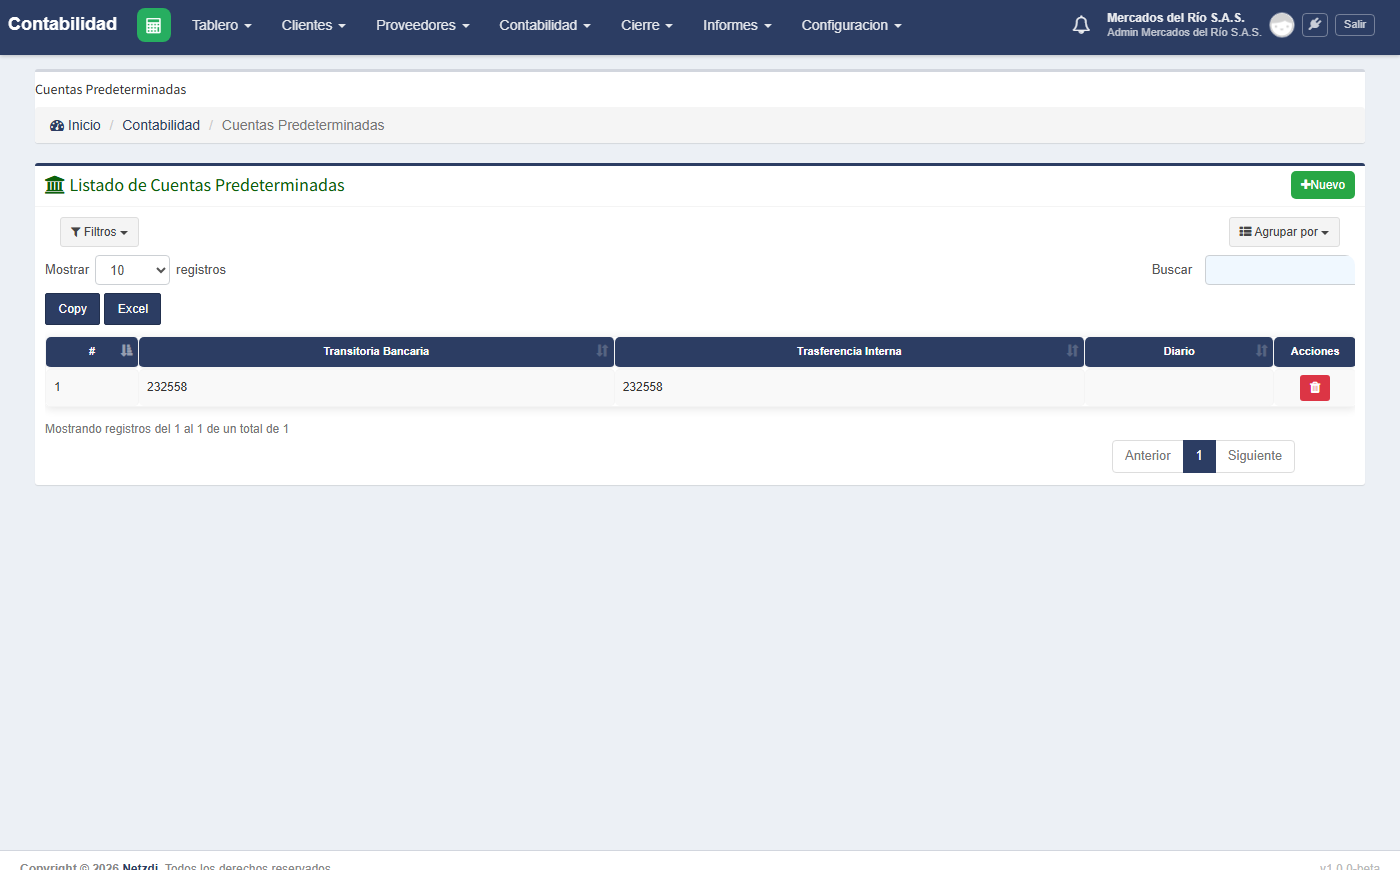 Las cuentas predeterminadas
en la práctica 9 le pondrá la cuenta del ajuste al peso del efectivo, y en la 6 la del anticipo a proveedores.
Cadena de documentos
Todavía no hay documentos contables: esta práctica deja la estructura sobre la que se contabilizará todo lo demás. La práctica 3 le agrega las sedes con su bodega y sus consecutivos, y la 5 los terceros y el catálogo.
Número esperado
- 2.540 cuentas, 66 impuestos (51 de compras y 15 de ventas), 7 diarios y 4 plazos de pago.
- 21 consecutivos: los 20 del asistente más el FE de la práctica 1.
- 1 bodega con 8 ubicaciones y 4 tipos de operación (Recepciones, Órdenes de Entrega, Transferencias y Fabricación).
- El asistente de arranque marca 3 de 6 pasos.