Práctica 15 · Activos fijos: registrar, importar y depreciar
| Ficha de la práctica | |
|---|---|
| Tiempo | 75 min |
| Personajes | Doña Ligia (gerente), Hernán (contador interno) |
| Objetivo | comprar una vitrina refrigerada y que la factura cree su activo, traer desde un Excel los cuatro activos que los socios aportaron a la empresa, depreciar octubre y sacar el informe de depreciación |
| Prerrequisitos | práctica 14 terminada |
Paso 1 · La factura de la vitrina crea el activo
Quién: Doña Ligia y Hernán · Tiempo: 20 min
Tarea: comprar la vitrina de la panadería y dejar el activo en borrador
- Doña Ligia crea el proveedor en Contactos: Refrigeración Industrial del Oriente S.A.S., NIT 900500101, DV 6, Bucaramanga.
- Hernán, en Mercados del Río (la matriz), abre Contabilidad → Activos fijos → Modelos y entra a Maquinaria y equipo. En Cuentas que crean activo agrega la 152000 Maquinaria y equipo y guarda.
- En Proveedores → Facturas pulse Nuevo: proveedor Refrigeración Industrial del Oriente, fecha 05/10/2026, plazo 30 días, referencia FV-7781.
- En la línea no escoja producto: escoja la cuenta 152000, cantidad 1, precio $ 6.800.000 e impuesto 19 %. El total es $ 8.092.000.
- Guardar y Confirmar. La factura queda registrada y en Activos fijos aparece un activo en borrador: «Maquinaria Y Equipo — FV-7781».
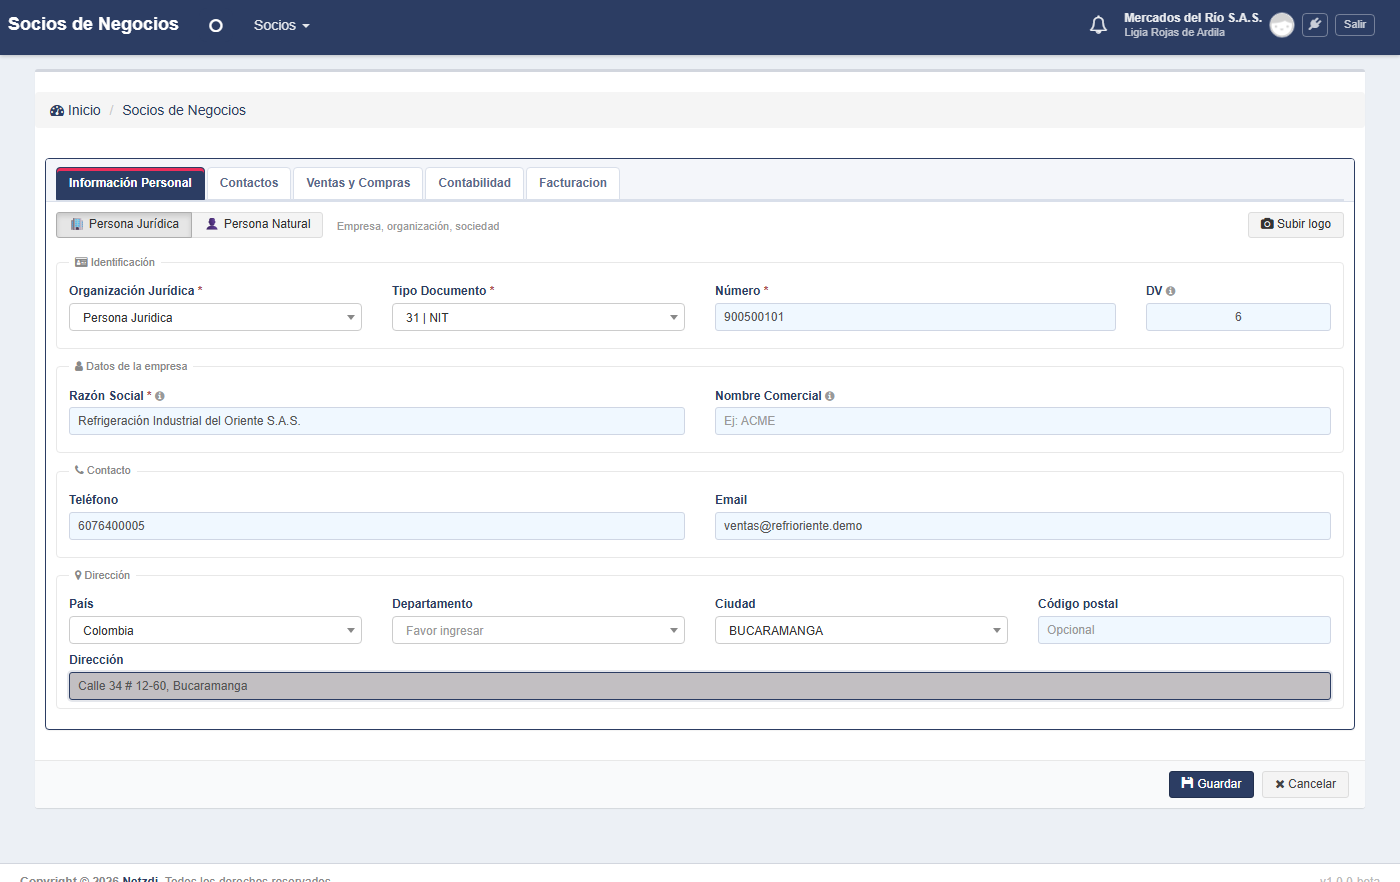 El proveedor
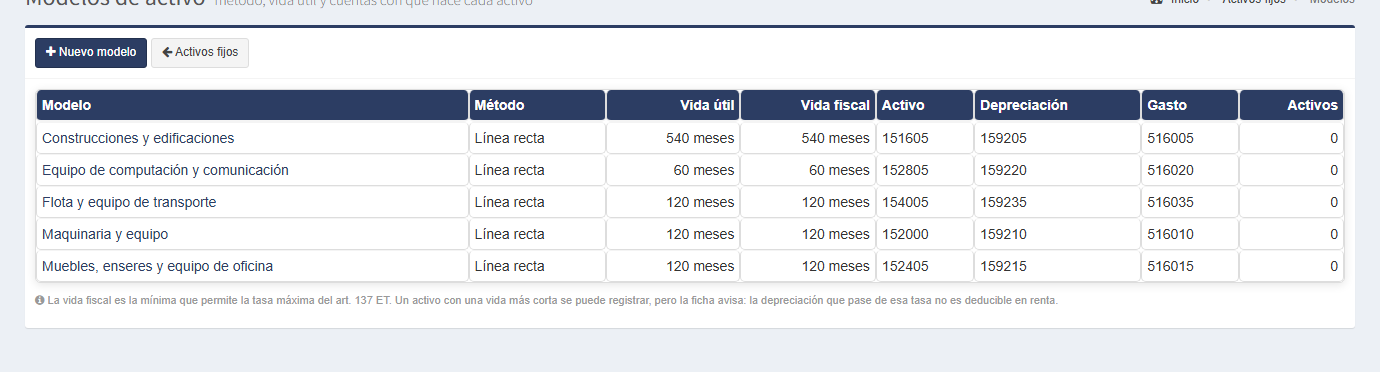 Los modelos de activo
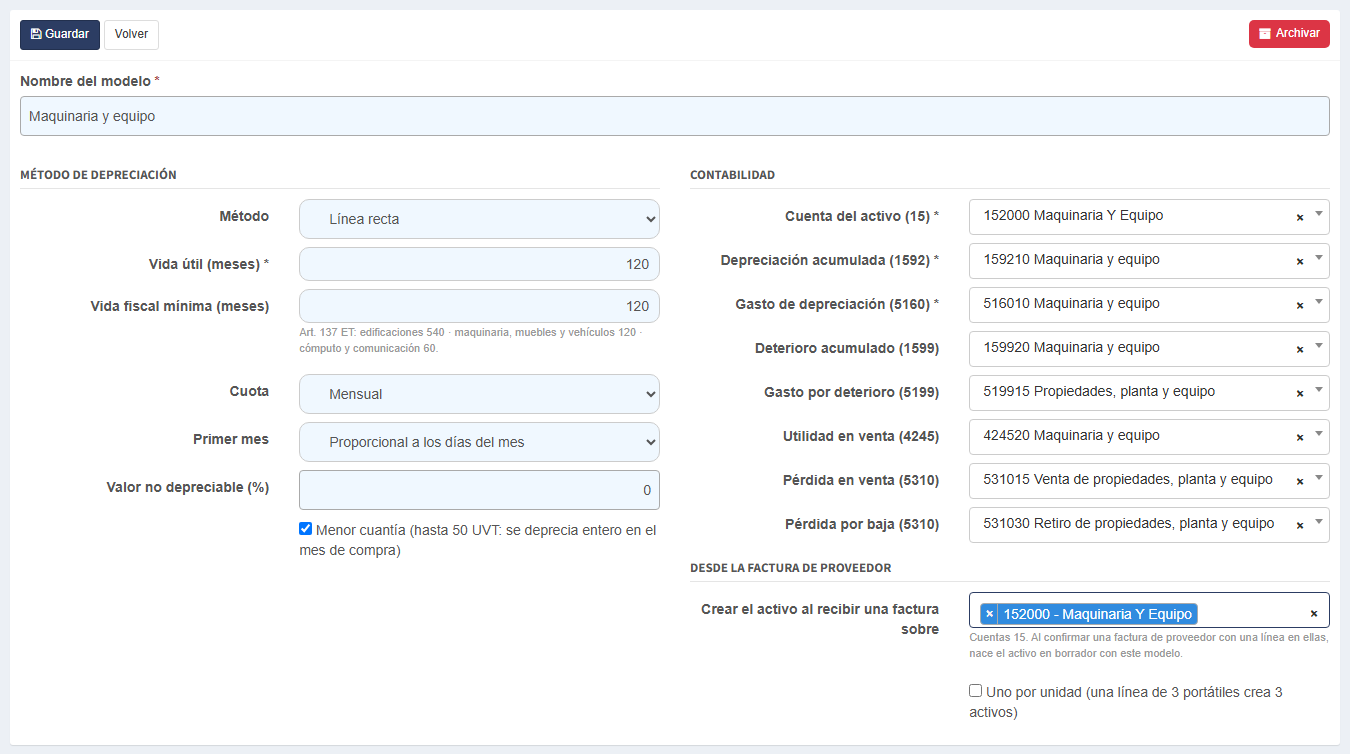 La cuenta que crea activo
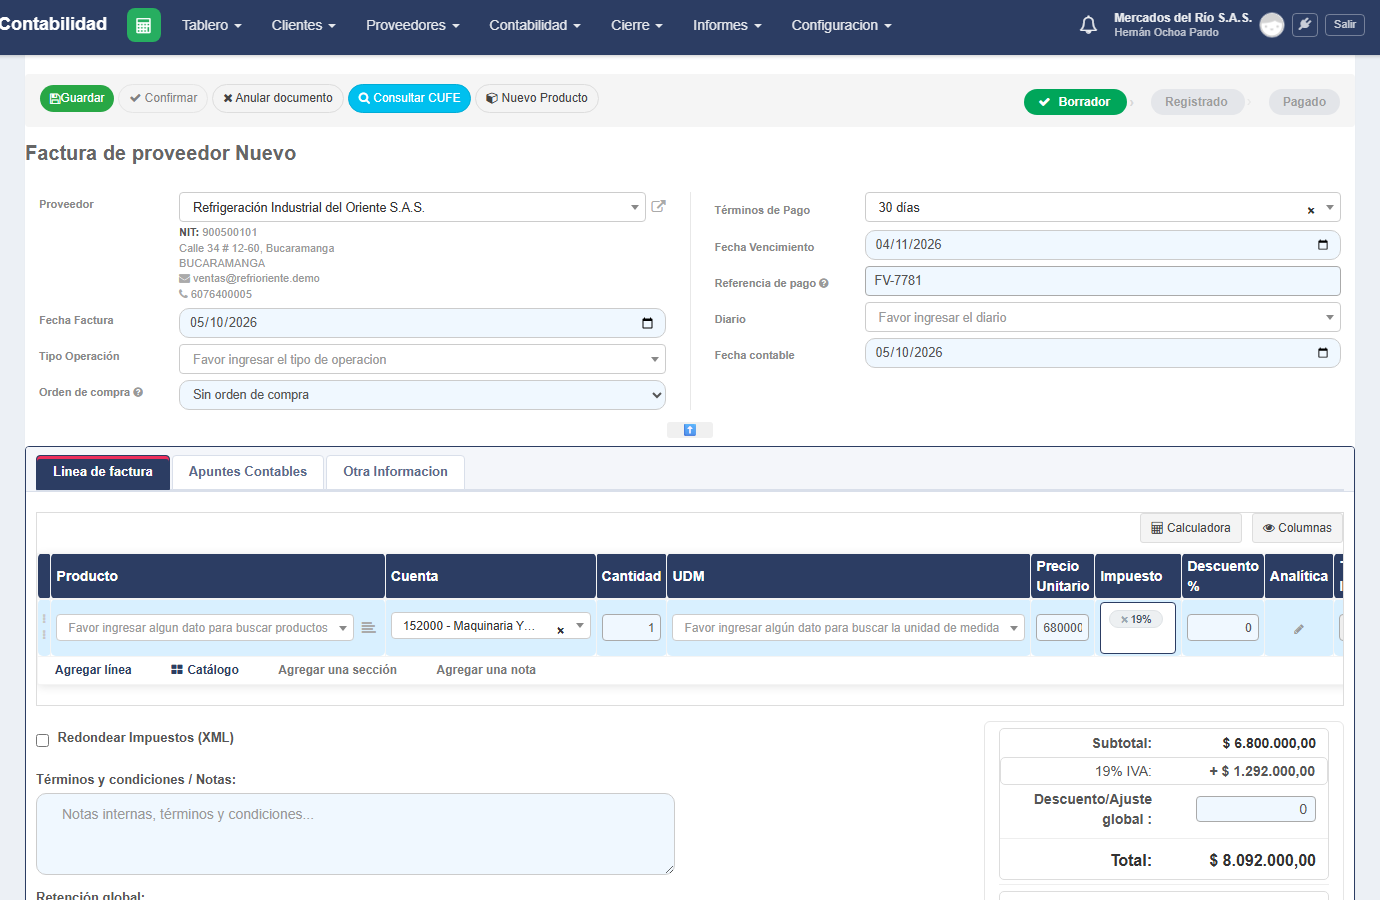 La factura de la vitrina
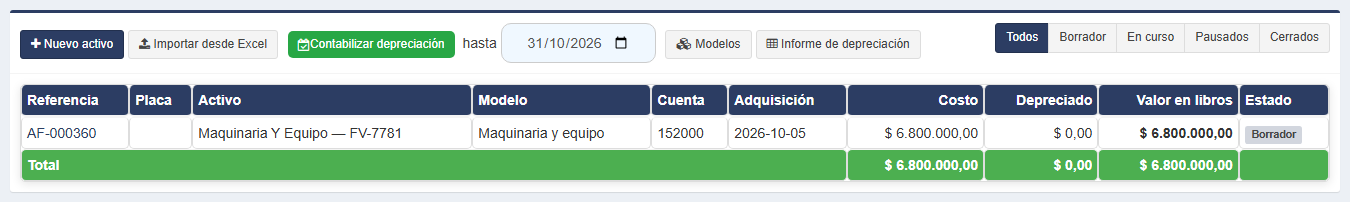 El activo en borrador
el activo nace en borrador y no deprecia nada todavía: alguien tiene que revisarlo, ponerle nombre y placa, y validarlo.
el IVA de un activo fijo productivo puede tratarse como descuento en renta (art. 258-1 ET) en vez de descontarse en el IVA. Esa decisión es del contador; aquí se descuenta en el IVA, como cualquier compra.
Paso 2 · Revisar y validar la vitrina
Quién: Hernán · Tiempo: 10 min
Tarea: ponerle nombre y placa y dejarla en curso
- En Contabilidad → Activos fijos abra el activo de FV-7781.
- Nombre: Vitrina refrigerada 2 puertas — panadería San Francisco. Placa: MR-AF-001. Revise: costo $ 6.800.000, vida 120 meses, línea recta.
- Pulse Validar. El activo pasa a En curso y la pestaña Tabla de depreciación muestra las 121 cuotas.
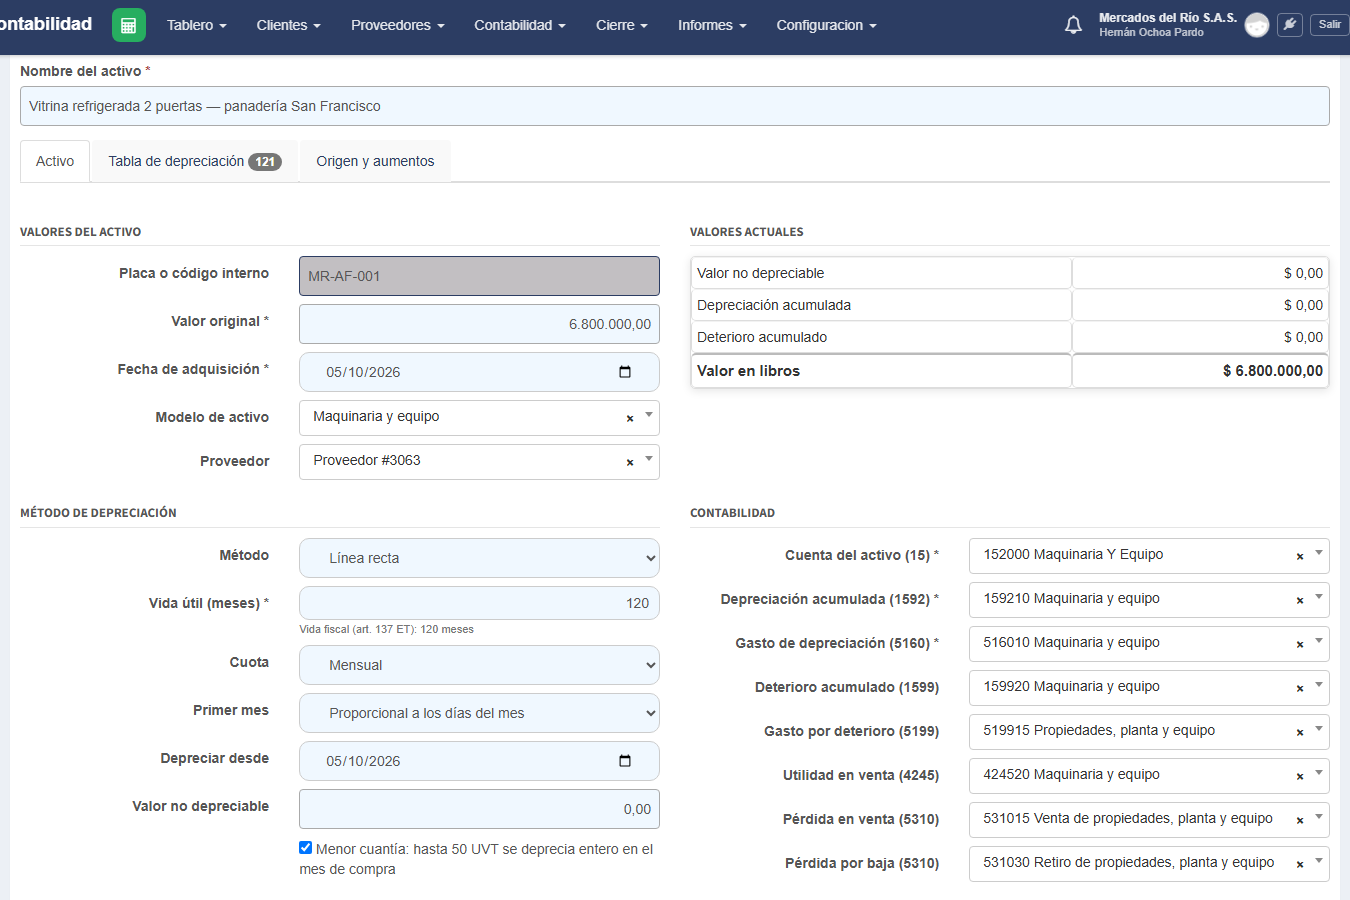 La ficha de la vitrina
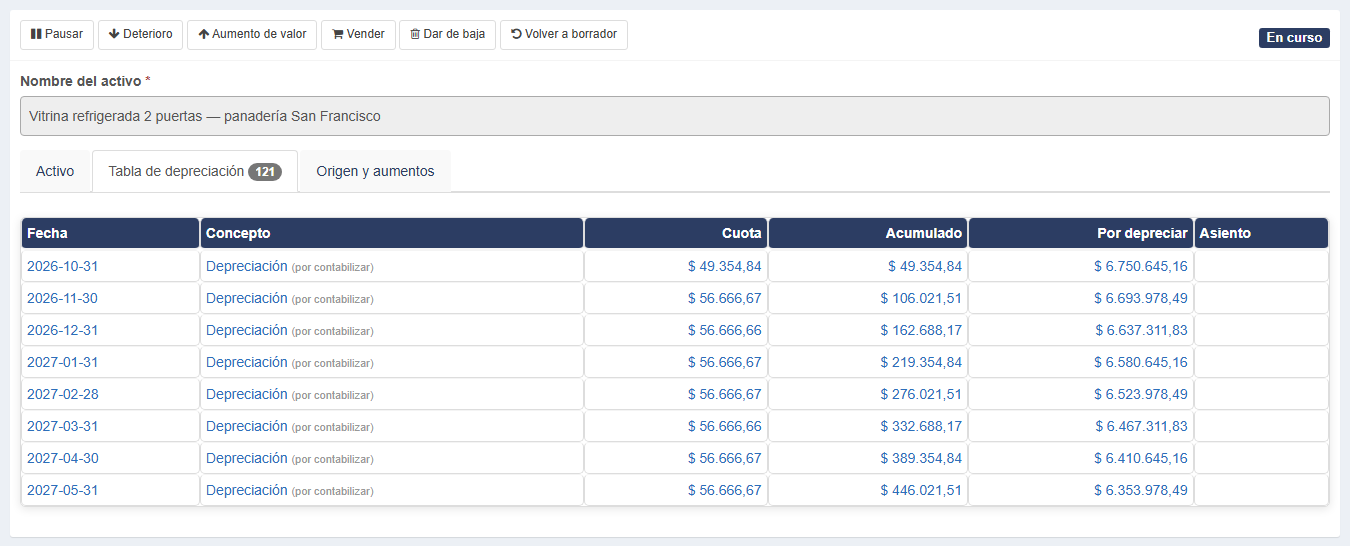 La tabla de depreciación
son 121 cuotas y no 120 porque la vitrina empezó el 5 de octubre: la primera cuota es solo por los 27 días de octubre ($ 49.354,84) y la última completa lo que falta. Las demás son de $ 56.666,67.
Paso 3 · Importar los activos que aportaron los socios
Quién: Hernán · Tiempo: 20 min
Tarea: subir el Excel con los cuatro activos y su depreciación acumulada
- En Activos fijos pulse Importar desde Excel y escoja activos-aporte-socios.xlsx (está en el material del laboratorio): el camión, las góndolas, los computadores de caja y la balanza.
- Fecha de corte 30/09/2026. Marque Dejarlos en curso y Asiento de apertura contra la cuenta 310505 Capital autorizado.
- Revise el mapeo de columnas y pulse Probar: dice que se crean 4, con costo $ 153.900.000, depreciación acumulada $ 101.360.000 y valor en libros $ 52.540.000.
- Pulse Aplicar.
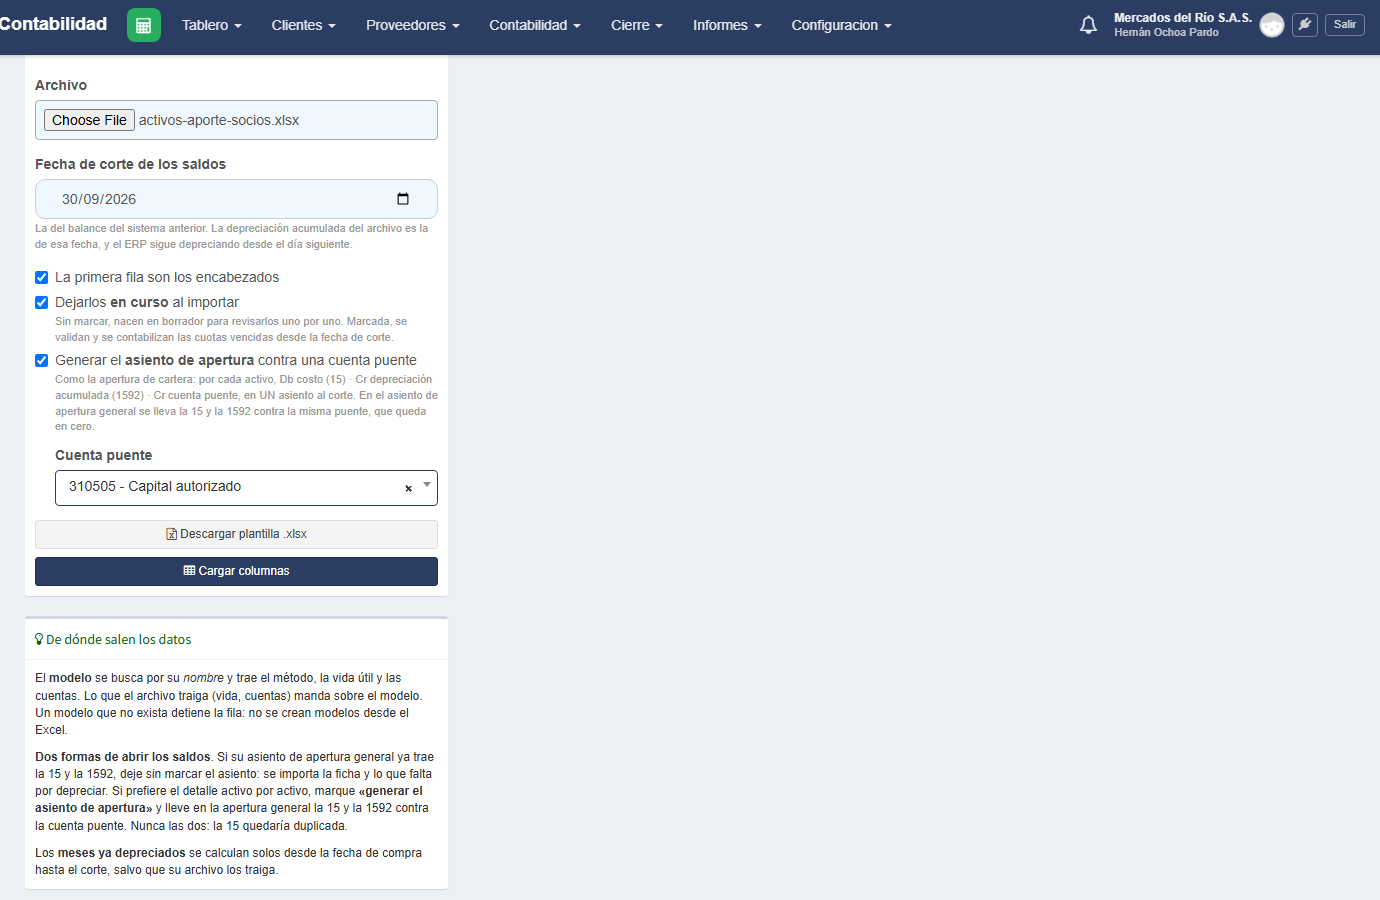 El archivo
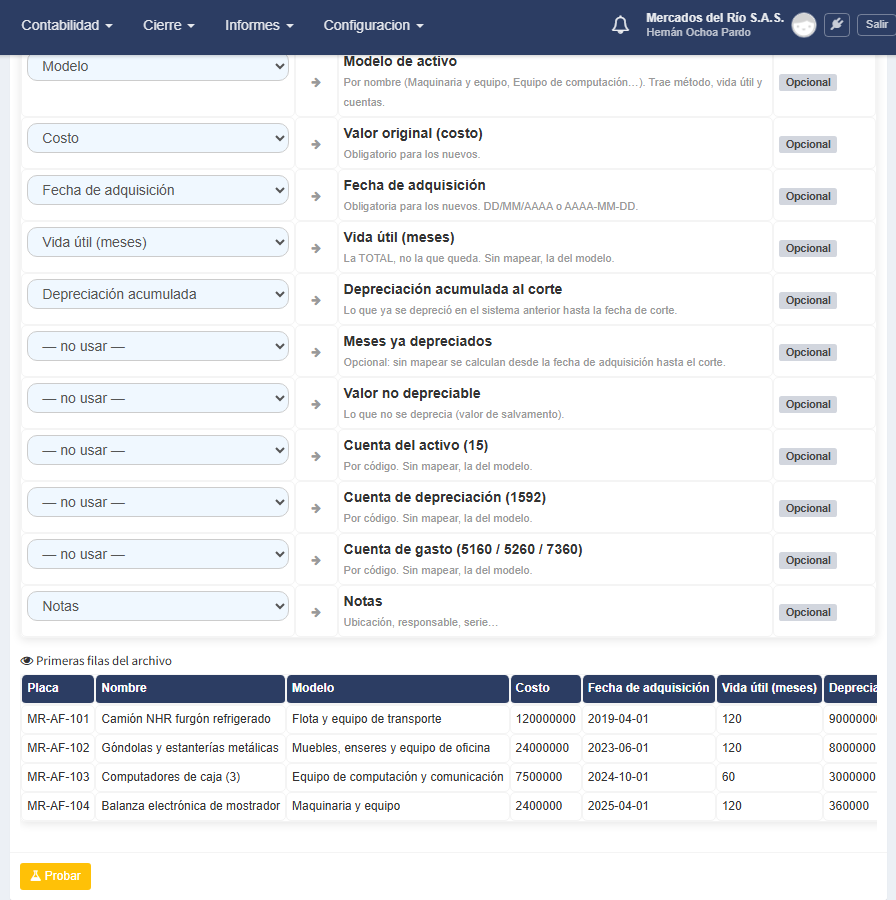 El mapeo de columnas
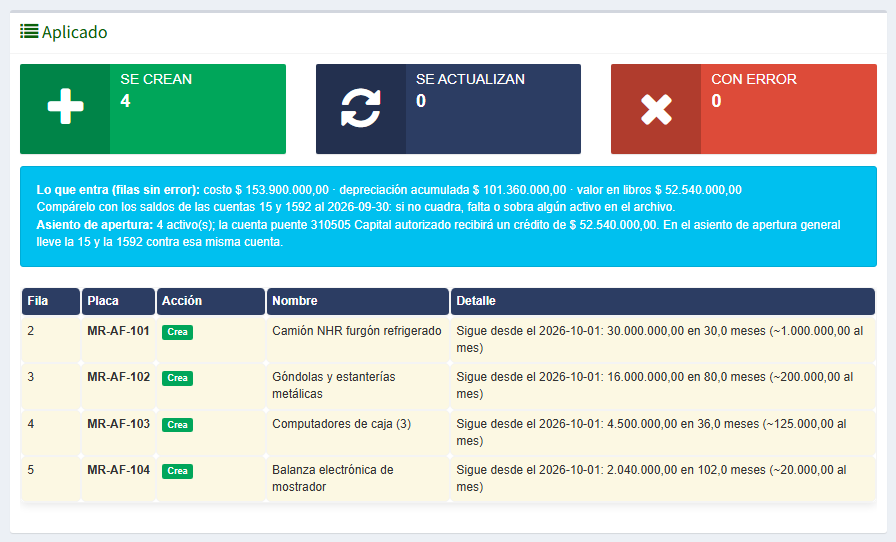 Lo importado
la importación no vuelve a depreciar lo que ya se depreció: trae la depreciación acumulada al corte y sigue desde el 1 de octubre por la vida que le queda a cada activo.
el aporte en especie entra al capital por su valor en libros: la 310505 pasa de $ 25.000.000 (el aporte en efectivo de la práctica 14) a $ 77.540.000.
Paso 4 · Depreciar octubre
Quién: Hernán · Tiempo: 10 min
Tarea: contabilizar la depreciación del mes
- En Activos fijos ponga hasta 31/10/2026 y pulse Contabilizar depreciación. Confirme.
- Se contabilizan 5 cuotas por $ 1.394.354,84: camión $ 1.000.000, góndolas $ 200.000, computadores $ 125.000, balanza $ 20.000 y la vitrina $ 49.354,84.
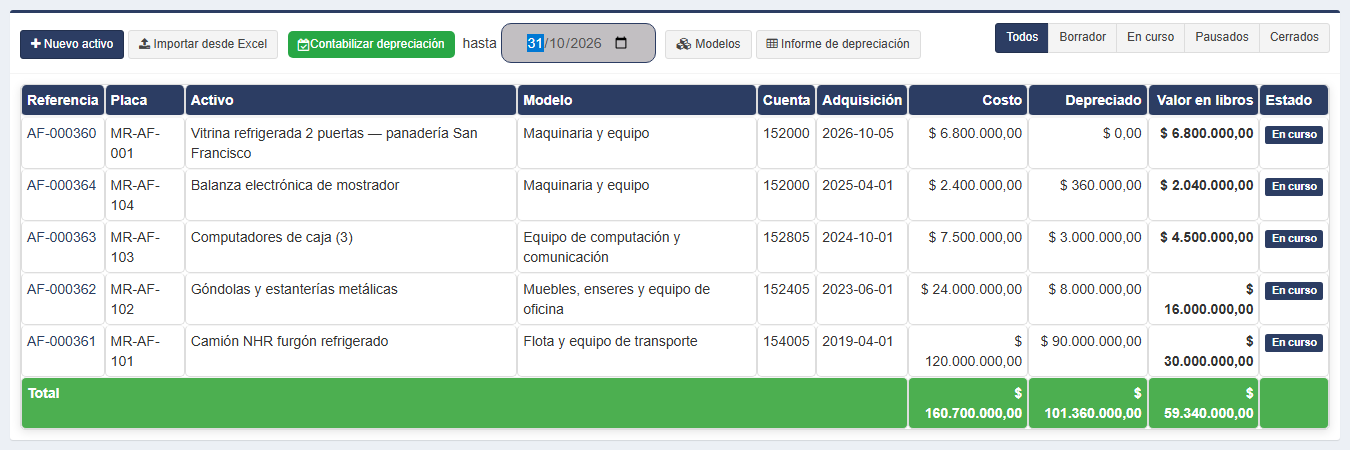 Antes de depreciar
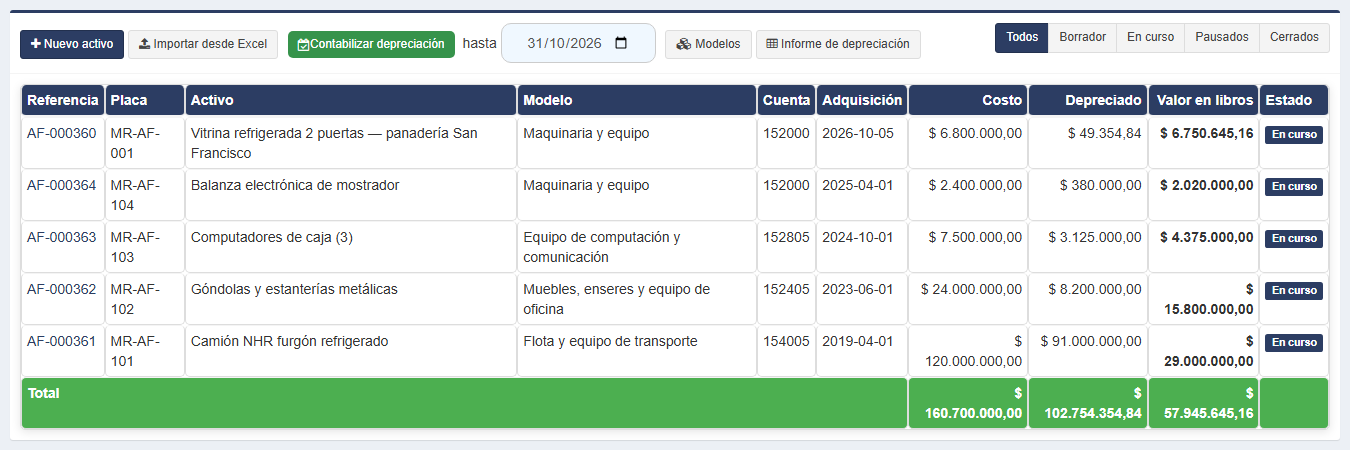 Depreciado
repetir el botón no duplica nada: solo contabiliza las cuotas que están por contabilizar.
Paso 5 · El informe de depreciación
Quién: Hernán · Tiempo: 5 min
Tarea: ver costo, depreciación y valor en libros por cuenta
- En Activos fijos pulse Informe de depreciación y escoja octubre de 2026 en el selector de fecha.
- El informe agrupa por cuenta del activo: costo inicial, lo que entró en el mes, depreciación inicial, la del mes y el valor en libros final.
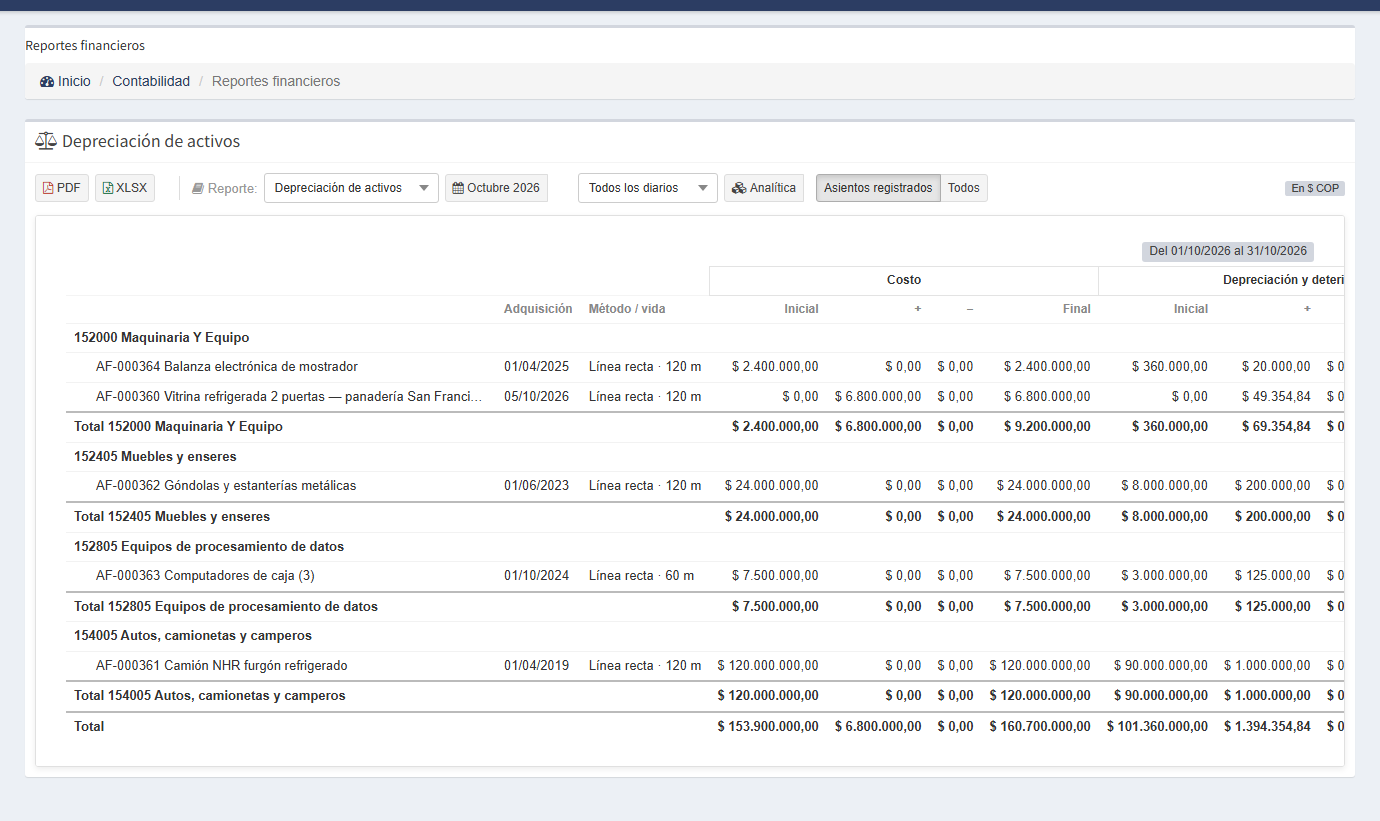 El informe de depreciación
Cadena de documentos
| Documento | Número | Valor |
|---|---|---|
| Factura de la vitrina | BILL00004 (FV-7781) | $ 8.092.000 |
| Activo de la vitrina | AF-… (MR-AF-001) | $ 6.800.000 |
| Asiento de apertura del aporte | APER… | $ 52.540.000 |
| Depreciación de octubre | 5 asientos | $ 1.394.354,84 |
Número esperado
- Cinco activos en curso, con costo total $ 160.700.000.
- Depreciación acumulada (1592) al 31 de octubre: $ 102.754.354,84. Valor en libros: $ 57.945.645,16.
- Gasto de depreciación (5160) de octubre: $ 1.394.354,84.
- Capital (310505): $ 77.540.000.